

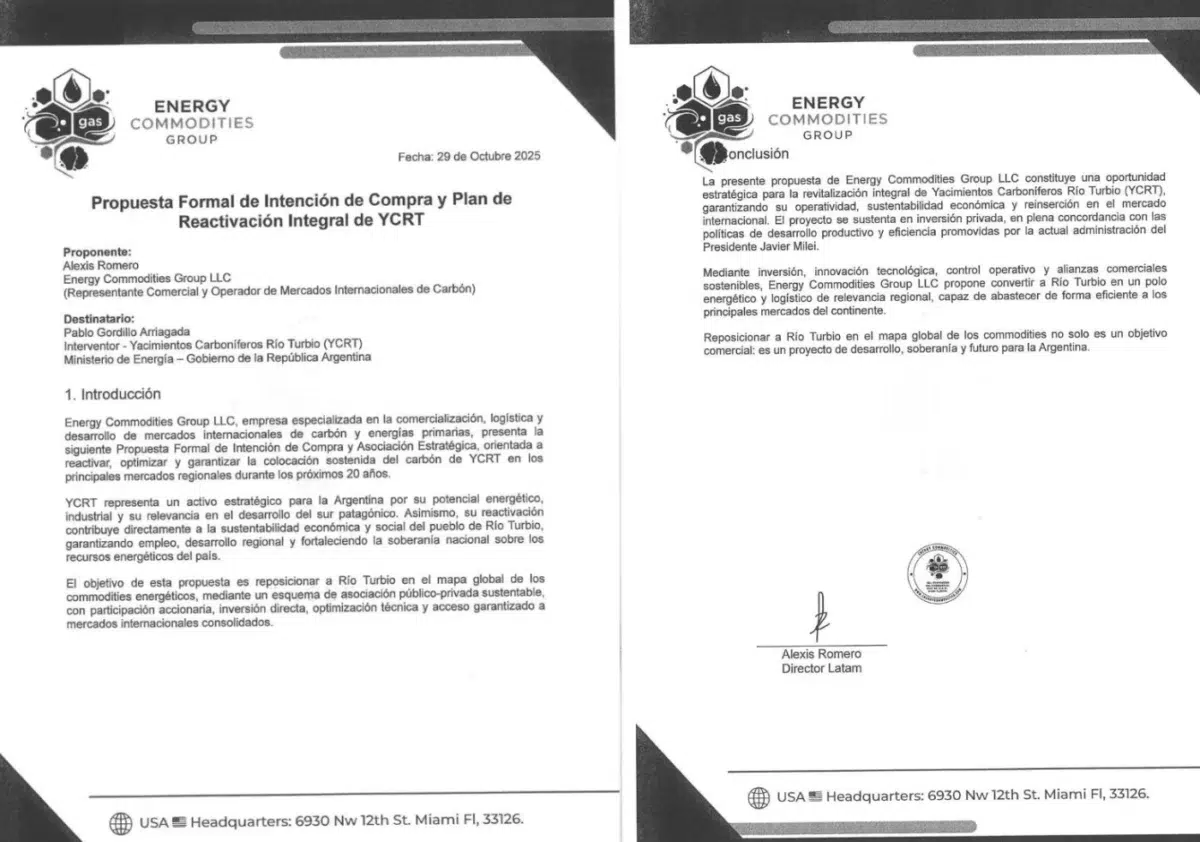
(Por: Rubén Lasagno) – Tuvimos acceso al Expediente PV-2025-141628478-APN-DGDA#MEC presentado en CABA el 22 de diciembre del 2025 por la firma ENERGY COMMODITIES GROUP LLC la cual corresponde a la Presentación de Iniciativa de Participación Público-Privada (PPP) – Complejo Yacimientos Carboníferos Rio Turbio (YCRT), el “negocio” que el actual Interventor del yacimiento, Pablo Gordillo, impulsa vehementemente con el apoyo de Claudio Vidal y algunos altos funcionarios del gobierno nacional, que están “muy interesados” en resaltar lo bueno y provechoso que será este acuerdo, aunque no dicen para quien, pero para el Estado nacional, seguro que no.
Te puede interesar: El traje a medida para entregar YCRT con la venia de Nación, Guzmán, Vidal y Gordillo
Ante la indiferencia (pactada y pautada) de los medios provinciales y nacionales, OPI Santa Cruz va a desmenuzar en dos informes, la “Propuesta de acuerdo” sobre la que trabajan en YCRT y vamos a revelan las condiciones desventajosas en las que buscan negociar el yacimiento, la usina, el sistema ferroportuario y los bienes propiedad del Estado nacional.
Un análisis riguroso de la letra chica del borrador de contrato presentado por Energy Commodities Group LLC que hicimos desapasionadamentey rigurosa objetividad, revela un diseño jurídico, económico y operativo profundamente asimétrico.
Bajo la figura nominal de una “Asociación Público-Privada“, el texto de la propuesta estructura en la práctica la cesión gratuita del control total de una infraestructura multimillonaria ya construida por el Estado Nacional (mina, ferrocarril, planta depuradora, puerto de aguas profundas y una central termoeléctrica de 240 MW), privatizando la totalidad de los flujos de caja y socializando todos los costos de transición, pasivos y riesgos operativos en cabeza del Estado argentino.
Naturaleza y propósito del documento
El documento que tenemos en nuestro poder es una presentación formal de Iniciativa Privada bajo el régimen de Participación Público-Privada (PPP), como adelantamos, ingresada ante el Ministerio de Economía de la Nación en diciembre de 2025 por la empresa estadounidense Energy Commodities Group LLC representada legalmente por Alexis Romero.
El objetivo central de la misma es “reactivar, modernizar, gerenciar y operar de forma integral toda la cadena de valor del Complejo Yacimientos Carboníferos Río Turbio (YCRT), bajo la figura societaria de Carboeléctrica Río Turbio S.A, reduciendo la carga financiera del Estado Nacional a través de inversión privada y garantizando la colocación del carbón y la generación de energía eléctrica”.
El expediente consta de una nota de presentación administrativa, un borrador completo del Contrato PPP y dos anexos técnicos y comerciales donde se incluye la Carta de Intención original de octubre de 2025 y el Plan Integral de Gerenciamiento y Reactivación.
Lo que Ud va a leer de este borrador contractual es un blindaje inédito de hasta 130 años donde el inversor controla el 100% de la caja con el 44% de las acciones, se vende el carbón a sí mismo sin control estatal de precios, se asegura la exclusividad de un puerto estratégico y obliga a la Argentina a indemnizarlo con una multa del 30% extra en tribunales de París si algún gobierno intenta intervenir.
Ahora analizamos sintéticamente el cuerpo de 37 fojas que constituyen la propuesta, en fracciones temáticas para ordenar su lectura y comprensión.
Todo de remate y control total cedido
Si bien todo el proyecto tiene un sesgo de remate público y control privado en todos sus términos en detrimento del Estado nacional, comenzaremos por publicar el análisis que realizamos sobre la propuesta operativa y económica que hace Energy Commodities Group LLC para hacerse cargo de la empresa en cuyo texto incluye el Diagnóstico Operativo y Plan de Inversiones

La propuesta abarca la totalidad de los activos estratégicos del complejo , esto es mina, planta depuradora, ferrocarril, puerto y central térmica, identificando cuellos de botella actuales y comprometiendo una “inversión obligatoria” (CAPEX) de USD 116.000.000 (por todo) distribuida en seis áreas a saber.
Energía – Central Termoeléctrica CTRT 240 MW (USD 42 M). Actualmente fuera de servicio; se propone reparar y poner en marcha el Módulo 1 (240 MW) e integrarlo al Sistema Argentino de Interconexión (SADI) para autogeneración y venta de energía a CAMMESA o terceros.
Mina (USD 36 M). Inversión en infraestructura eléctrica, ventilación, refuerzos estructurales, equipamiento y seguridad industrial para escalar la extracción.
Planta Depuradora y Playa de Acopio (USD 15 M). Actualmente sufre pérdidas superiores al 50% del material y contaminación con piedras; se plantea su modernización tecnológica para reducir las pérdidas por debajo del 10% y automatizar el control de calidad.
Sistema Ferroviario (USD 14 M). El ramal Río Turbio–Punta Loyola hoy está limitado a 600 toneladas diarias; se propone reacondicionar locomotoras existentes, adquirir una nueva y sumar vagones livianos para sextuplicar la capacidad a 3.600 toneladas diarias.
Geología (USD 7 M). Certificación de reservas probadas, estudios geomecánicos, sismológicos y de efluentes.
Sociedad Anónima (USD 2 M). Auditorías integrales, valuaciones patrimoniales y certificaciones contables.
Uso exclusivo del Puerto Punta Loyola. Se delega al inversor la administración exclusiva del puerto (cobro de tarifas, turnos y acceso de terceros), proyectando obras de dragado, ampliación de muelle y balizamiento nocturno para recibir buques de 60.000 a 90.000 toneladas (frente al límite actual de 30.000 toneladas).
Recordemos de la supuesta estimación patrimonial que hizo Pablo Gordillo en aquel cuestionado recuento de bienes, el Interventor había “valorado” 90 millones de dólares la Usina 240 Mw y el yacimiento 120 millones de la misma moneda.
Si esto ya era irrisorio, en virtud de los miles de millones de dólares puesto por todos los argentinos en YCRT en estos 25/30 años, la empresa de Miami pretende pagar por todo ese conjunto de bienes que relevó (supuestamente) Gordillo, menos del 40% de aquel valor absurdo.
Ecuación económico-financiera, empleo y pasivos
El contrato propuesto por la empresa extranjera diseña un esquema financiero orientado a garantizarse el recupero de la inversión privada y acotar las contingencias pasadas, Conceptualmente y coloquialmente digamos que “son todas para ellos” y las penurias para el Estado.
Transición laboral (OPEX). Si bien el contrato establece que el inversor asume el financiamiento operativo (OPEX), se fija como obligación del Estado Nacional garantizar la estabilidad salarial y la continuidad laboral por los primeros 24 meses (2 años) del personal transferido, además de apoyar planes de reconversión.
Recupero prioritario del capital. El inversor tiene el derecho exclusivo y preferente de reinvertir las utilidades netas o destinarlas a recuperar el 100% de su capital invertido. Se suspende el pago de dividendos al Estado (Clase A) y a los trabajadores (Clase C) hasta que el inversor haya recuperado la totalidad de sus desembolsos.
Indemnidad por pasivos preexistentes. El Estado Nacional, según el proyecto, mantiene indemne al inversor por toda deuda comercial, impositiva, reclamo laboral, sindical o ambiental previo a la firma del contrato.
Pasivos ambientales (60 millones de toneladas de residuos). El Estado asume la responsabilidad por los pasivos históricos (lodos y cenizas), mientras que el inversor se compromete a ejecutar un plan de remediación ambiental progresiva, valorización de subproductos y certificación ISO 14001.
Modelo Societario. El “gerenciamiento Integral”
El proyecto que apoya Gordillo y Cía y propone Energy Commodities Group LLC presenta un esquema asociativo mixto donde la propiedad mayoritaria permanece en manos públicas, pero el control operativo total se delega en el socio privado. Por ejemplo:
En cuanto a la distribución accionaria el capital de Carboeléctrica Río Turbio S.A. se divide en Acciones Clase A (51% para el Estado Nacional), Acciones Clase B (44% para el Inversor Privado), aunque en el Anexo I preliminar, se mencionaba un mínimo del 38% y Acciones Clase C (5% para los trabajadores) con derechos económicos pero sin injerencia operativa.
El contrato determina una autonomía operativa absoluta por parte de la empresa privada. A pesar de ser socio minoritario, el titular de la Clase B asume el Gerenciamiento Integral exclusivo y designa obligatoriamente al Gerente General, al Gerente de Operaciones y al Gerente Comercial.
Del análisis general del proyecto resulta claro que el rol estatal es muy limitado. El Estado Nacional y el Directorio conservan funciones meramente institucionales, de resguardo patrimonial y de auditoría (vía SIGEN y AGN), teniendo expresamente prohibido intervenir en la operación diaria, contrataciones, logística, fijación de precios o exportaciones. Solo se requiere aprobación estatal para decisiones patrimoniales extraordinarias, como vender o gravar activos estratégicos, o disolver la sociedad.
Blindaje Jurídico y resolución de conflictos
El borrador contractual que analizamos pormenorizadamente, establece cláusulas de máxima protección para el inversor frente a cambios políticos, normativos o conflictividad social.
Plazo de vigencia extraordinario. Se fija un plazo inicial de 50 años, con una prórroga automática de 30 años(si se cumplen las metas) y una prórroga adicional automática de otros 50 años si la empresa registra balances positivos durante los últimos 3 ejercicios consecutivos totalizando un horizonte potencial de hasta 130 años de extensión.
Prelación y regla “Pro-Inversor”. El contrato PPP tiene jerarquía superior sobre el estatuto societario y sobre cualquier resolución administrativa nacional, provincial o municipal posterior. Ante cualquier duda interpretativa o técnica, prevalece siempre el criterio del inversor.
Estabilidad fiscal, aduanera y cambiaria absoluta. Se blinda al proyecto contra nuevos impuestos, retenciones a la exportación, cupos o restricciones cambiarias; cualquier alteración obliga al Estado a compensar económicamente de forma automática al inversor para mantener el equilibrio económico-financiero.
Eximición por conflictividad sindical y social. Los paros gremiales ajenos al inversor, bloqueos, cortes de ruta o tomas de instalaciones se consideran eventos de fuerza mayor no imputables al privado, obligando al Estado a restablecer el orden público, extender plazos y compensar perjuicios.
Arbitraje internacional y penalidades por rescisión. Los conflictos se dirimirám en última instancia ante la Cámara de Comercio Internacional (CCI) en París. Si el Estado rescinde el contrato sin causa o incumple sus obligaciones de no interferencia, deberá pagar al inversor el CAPEX no amortizado, el valor presente del OPEX, el lucro cesante, la devolución del capital más una penalidad adicional del 30% del valor total del contrato.
Concluyendo
El gobierno e YCRT ceden por más de un siglo una infraestructura multimillonaria sin que el Estado cobre un dólar de ganancias; tanto que hablamos de soberanía, el proyecto implica darle a un privado el monopolio exclusivo del Puerto Punta Loyola hasta el año 2155. YCRT se transformaría de une empresa estatal en un feudo privado, pues la propuesta establece entregar el complejo Río Turbio por hasta 130 años sin control del Congreso.
Desde lo financiero, la propuesta de la empresa extranjera alentada por Gordillo funciona bajo el concepto “El Estado paga, el privado cobra”. En caso de homologarse este acuerdo, el gobierno nacional pagará los sueldos por dos años mientras el inversor privado exportará el carbón y se quedará con la caja.
El proyecto de fondo socializa los gastos, privatiza las gerencias y es ahí, en la letra chica del contrato, donde constan las obligaciones del Estado de financiar salarios y pasivos para que la facturación sea del privado, en este caso de Energy Commodities Group LLC.
Finalmente, en el texto del documento, existe una clara trampa en relación a los dividendos de YCRT, por cuanto hay un artículo que expresamente bloquea el reparto de ganancias al Estado y a los trabajadores por tiempo indeterminado,
Objetivamente con la colaboración de los personeros locales (y nacionales) pretenden instalar un “capitalismo sin riesgo en Santa Cruz” toda vez que una firma extranjera pide explotar el yacimiento y la usina de Río Turbio tomado a un valor de liquidación, con sueldos pagados por el Estado y seguro público contra paros, mientras toda la ganancia a 130 años, va a parar a su cartera.
Diría un amigo mío, enemigo de conseguir las cosas fáciles y rápidas en la vida: “así cualquiera…” (Agencia OPI Santa Cruz)
Luego de leer esto. Que se espera? YCRT no está de ni de cerca de ser una empresa seria. De hecho, una locura plantear que el estado sea socio mayoritario. Ustedes comprarían una empresa donde otra persona tenga la mayoría de las acciones y ustedes deban poner plata solamente? Díganme en estos últimos 30 años cuandk fue eficiente la empresa? De hecho, la empresa debe funcionar con menos personas. Yo plantearía que el staff debe reducirse al menos 1/3 para hacer efectiva la compra. Y el estado debería hacerse cargo incluso del costo (económico y social). Esa empresa, está totalmente perdida. Actualmente no cumple ninguna función. Ni venta de energía ni carbón. Pierde cada 3 años su valor patrimonial. Es una locura.
SIN PALABRAS, PERO DEFINITIVAMENTE ES UNA ENTREGA DE SOBERANIA, EN ESTE ACUERDO FALTO PONER QUE LA PRIVADA MANEJARA LA GEOPOLITICA DE LA REGION EN TURBIO, OSEA CORRE PELIGRO LA SOBERANIA, DEJANDO UNA PUERTA ABIERTA A CHILENOS, YANQUIS O CUALQUIERA A MANEJAR LA ZONA.
LOS CIPAYOS QUE COBRAN COIMA SON VIDAL, GORDILLO, Y ALGUN FUNCIONARIO NACIONAL
Estiminado Sr eso, no es nuevo de sociolizar la perdidas y privatizar las ganancias….creo que el contrato esta a la medida para robar al estado con la complicidad de quien ejercen las funciones…como decia un amigo una mano lava la otra….estamos condenados debemos refundar el pais por que esto no solo pasa en Santa Cruz