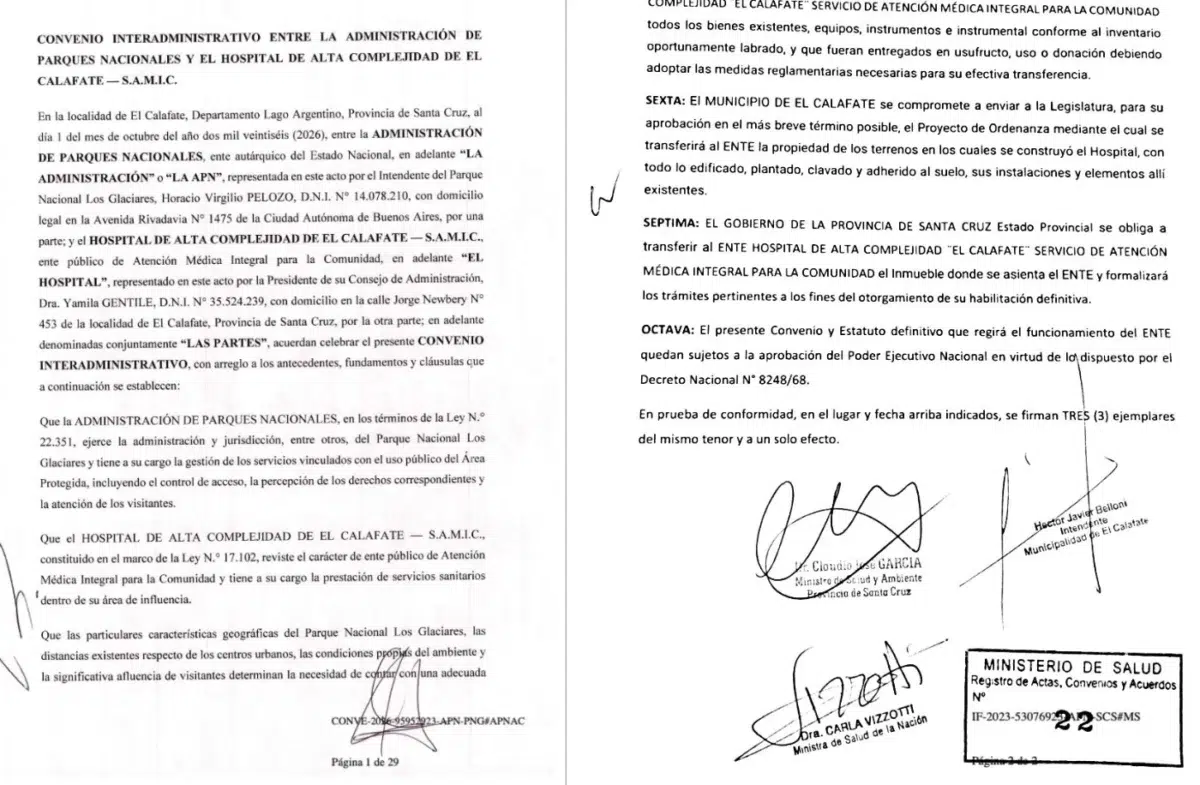
(Por: Rubén Lasagno) – El convenio interadministrativo celebrado ayer 1 de octubre de 2026 entre la Administración de Parques Nacionales (APN) y el Hospital SAMIC de El Calafate establece un intercambio de prestaciones donde el centro de salud asume tareas logísticas extrañas a su objeto, a cambio de un porcentaje de la recaudación y OPI Santa Cruz tiene en su poder tanto el acuerdo como los anexos (redactados previo a la firma del convenio).
Con el apoyo legal de los abogados de nuestra Agencia analizamos los documentos adjuntos (Estatuto y Convenio de Constitución del Hospital SAMIC) y definitivamente se evidencian fuertes anomalías y contradicciones de orden jurídico, contable e institucional cuando se los cruza con el convenio interadministrativo firmado con la Administración de Parques Nacionales.
Acuerdo entre Parques y el SAMIC
El convenio firmado ayer 1° de octubre 2026, le otorga al Hospital SAMIC el control de acceso, la percepción de los derechos de ingreso y la atención al visitante en la Zona Sur del Parque Nacional Los Glaciares (portadas Río Mitre, Puerto de La Cruz, Puerto La Soledad y Punta Bandera). Como contraprestación principal, el hospital brindará servicios de prevención, asistencia sanitaria y respuesta ante emergencias médicas en esa zona.
Por la totalidad de los servicios prestados, el SAMIC recibe como retribución el 20% de los derechos de acceso efectivamente cobrados en las portadas asignadas. El 80% restante de la liquidación de cada operación corresponde a la APN. No establece cantidad de pesos aproximados.
Según el acuerdo, el cobro debe registrarse mediante el Sistema de Emisión de Tickets Electrónicos y Control de Acceso (SETECA). En las operaciones en efectivo, el SAMIC está autorizado a retener su 20% y tiene la obligación de depositar el 80% correspondiente a la APN en una cuenta del Banco Nación el día hábil inmediato posterior a la recaudación. La rendición de estos montos debe realizarse de forma diaria. Los ingresos que reciba el hospital deben aplicarse al sostenimiento y mejora de su capacidad sanitaria, de infraestructura y de recursos humanos.
Dentro de estas obligaciones extrahospitalarias el SAMIC asume responsabilidades logísticas y de mantenimiento que exceden la práctica médica. El hospital debe encargarse de la limpieza de los grupos sanitarios, el ordenamiento de los estacionamientos y la provisión de calefacción para las instalaciones. Asimismo, asume la operación y el mantenimiento preventivo y correctivo del Ascensor Glaciar Moreno. También está obligado a brindar un servicio de transporte gratuito para visitantes entre los estacionamientos inferior y superior, para lo cual debe afectar al menos dos vehículos con capacidad para 24 pasajeros.
Todas para Parques
El SAMIC tiene prohibido ceder, transferir o subcontratar, total o parcialmente, las prestaciones emergentes del convenio. La contratación y supervisión de los trabajadores es responsabilidad exclusiva del hospital, sin relación de dependencia con la APN. Para cumplir con el acuerdo, se le exige al hospital una dotación operativa mínima; por ejemplo, durante la temporada estival en la portada Río Mitre debe disponer de al menos 20 personas. El SAMIC tampoco puede alterar o modificar las tarifas de ingreso, las cuales son fijadas por la APN.
El hospital debe proveer guardias médicas, ambulancias de alta complejidad, desfibriladores externos automáticos (D.E.A.) e insumos médicos. De manera específica, se le exige mantener una ambulancia de cuidados intensivos y asistencia médica permanente con asiento en el área del Glaciar Moreno, operativa de 08:00 a 20:00 horas en verano y de 09:00 a 18:00 horas en invierno. Esta si es su función principal, pero en este convenio aparece casi como suplementaria.
Finalmente el acuerdo tiene una vigencia de un año, contado desde el inicio efectivo de los servicios y puede ser prorrogado por única vez, por un plazo que sea igual o menor al original.
Desnaturalización e irregularidades
La crítica central a este tipo de convenios que puedo hacer, en base al análisis jurídico que realizamos a la documentación, radica en la desnaturalización del objeto institucional del ente sanitario y en el uso de una figura excepcional para eludir el proceso de licitación pública de un servicio comercial altamente rentable, por parte de Parques Nacionales.
Al contrastar el discurso político, especialmente del propio diputado nacional de LLA Jairo Guzmán quien justificó la medida como “una forma ingeniosa” de garantizar cobertura médica en el parque y financiar la salud pública, con la realidad fáctica y jurídica de la operatoria, surgen cuestionamientos precisos que quiero resaltar puntualmente en este informe de investigación.
El hospital SAMIC, unidad de alta complejidad, tiene como mandato legal excluyente: la atención médica integral, de acuerdo a los estatutos que hemos consultado. Resulta jurídicamente forzado y operativamente anómalo que asuma tareas como el cobro de entradas, la limpieza de baños públicos, el mantenimiento de grupos electrógenos y ascensores, o la gestión de minibuses para turistas.
Al utilizar la figura de un “convenio interadministrativo” (amparado en el Decreto 1023/2001), la Administración de Parques Nacionales adjudica de manera directa el manejo de una caja millonaria. Si estos mismos servicios (control de acceso, transporte, mantenimiento) se tercerizaran a una empresa privada, la ley exigiría un proceso licitatorio transparente y competitivo para definir quién se queda con ese 20% de la recaudación. Esto nos remite a un claro descubrimiento: por qué desde el Estado nacional se elige al SAMIC, forzando su reconversión y no a un tercero privado.
La gestión de este contrato firmado con Parques, exige a la administración del hospital auditar una estructura paralela. Debe gestionar la logística de caudales, hacer rendiciones y depósitos bancarios diarios de dinero en efectivo, contratar seguros vehiculares para el transporte de pasajeros y administrar personal con perfiles ajenos a la salud, distrayendo recursos y tiempo de la gerencia hospitalaria.
Pero todo es aún peor toda vez que el hospital asume un riesgo legal por contingencias que exceden la praxis médica y son responsabilidades civiles ajenas al nosocomio.
En caso de accidentes en el traslado de visitantes entre los estacionamientos, fallas en la infraestructura a su cargo o faltantes de dinero en las cajas de recaudación, el hospital deberá responder patrimonialmente y asumir los costos. En definitiva, utilizan el prestigio y la necesidad de financiamiento de una institución de salud como vehículo legal para tercerizar la administración turística de manera directa.
Los Anexos
Cuando realizamos un análisis integral del Estatuto y Convenio de Constitución del Hospital SAMIC con el Convenio firmado con Parques Nacionales y los Anexos (1 y 2) que tenemos en nuestro poder, claramente se evidencian fuertes contradicciones de orden legal y administrativo-contable.
La crítica más grave es que el convenio con Parques Nacionales exige al SAMIC actividades que violan su propio Estatuto (Anexo II, Art. 2 y Art. 5).
El Estatuto establece taxativamente que el objeto del ente es la “prestación de servicios de atención integral y especializada“, “promover el estudio e investigación en el área de la salud” y funcionar como un “hospital inteligente“. El Artículo 5 delimita sus actividades a la “atención Integral de la Salud, capacitación, docencia e investigación“.
En ninguna parte de sus normas constitutivas, las cuales fijan la capacidad jurídica del ente, el SAMIC está autorizado a realizar tareas de cobro de peajes, limpieza de baños públicos, administración de cocheras, operación de ascensores turísticos ni gestión de transporte de pasajeros. Al asumir estas obligaciones, el hospital estaría actuando ultra vires (más allá de sus facultades legales), lo que vicia de nulidad los compromisos asumidos frente a Parques Nacionales.
Personal y responsabilidad laboral
El convenio de Parques Nacionales exige que el Hospital contrate personal con perfiles extra-sanitarios (cajeros, ordenanzas de estacionamiento, choferes de minibuses) y los ponga bajo su órbita directiva. Esto choca frontalmente con el Título VI (Régimen de Personal) del Estatuto del SAMIC:
El Artículo 16 inciso ‘a’ exige “Mecanismos de selección que acrediten idoneidad y aptitud para el desempeño“; se me ocurre preguntar ¿Cómo evaluará el hospital la idoneidad clínica de un acomodador de autos?
El Artículo 18 establece que “El sistema previsional será el correspondiente a la Provincia de Santa Cruz, incorporándose la antigüedad y promoción de los agentes“, esto implica que el personal contratado para el parque nacional (porteros, choferes) ingresaría a la carrera hospitalaria y al sistema previsional estatal, generando un pasivo laboral a largo plazo para el Estado por actividades ajenas a la salud.
Todo contra lo establecido
El manejo de los fondos provenientes del Parque Nacional presenta serios roces con el esquema financiero estatutario del SAMIC que podemos puntualizar de la siguientes manera.
El Artículo 19 inc. 1 (c) del Estatuto y la Cláusula Cuarta del Convenio Constitutivo establecen que el presupuesto del hospital será financiado en un 70% por el Estado Nacional, 25% por la Provincia y 5% por el Municipio. No existe previsión legal en su norma fundacional para financiar gastos corrientes mediante la explotación comercial de servicios turísticos ajenos al recupero de costos médicos.
El Artículo 9 (Recursos del Ente) enumera taxativamente los ingresos permitidos. El inciso ‘e’ permite recuperar costos por “prestación de servicios a personas con sistema de atención médica“, pero no autoriza la percepción de comisiones por venta de entradas turísticas. El inciso ‘h’ es una cláusula residual (“recursos derivados de otra fuente de ingreso por cualquier concepto“), pero contablemente una comisión del 20% por administración de un parque nacional es un ingreso anómalo que desvirtúa la estructura de costos de un hospital público.
Licitación encubierta
El Artículo 20 del Estatuto del SAMIC regula su sistema de compras y contrataciones, exigiendo licitación pública, promoción de la concurrencia, transparencia e igualdad de tratamiento. Sin embargo, el convenio con Parques Nacionales hace que el hospital asuma tareas masivas como el transporte en minibuses para 24 personas con frecuencias de 10 minutos.
Para cumplir con esto, el SAMIC deberá contratar tercerizados (vehículos, choferes, seguros, mantenimiento de ascensores), es decir, Parques Nacionales utiliza al hospital para evadir su propia obligación de licitar estos servicios turísticos, trasladando al SAMIC la carga administrativa de tener que licitarlos internamente o, peor aún, subcontratarlos de forma directa, desvirtúa el principio de transparencia administrativa.
Riesgo patrimonial
Al asumir estas tareas extra-sanitarias, el Director Ejecutivo (cuyas funciones están limitadas a la salud en el Art. 14) y el Consejo de Administración asumen responsabilidades civiles y penales exorbitantes.
Si un minibús del SAMIC operando en el Glaciar vuelca, o si el ascensor falla dejando heridos, el patrimonio del ente hospitalario y por ende, el presupuesto de salud, deberá responder por los daños, desviando fondos destinados a insumos médicos para pagar juicios por mala praxis turística.
Por último, digamos que los documentos analizados como el Estatuto y Convenio Constitutivo de 2023, son previos a este acuerdo y de carácter institucional-fundacional; no contienen planillas de cálculo, anexos contables ni proyecciones presupuestarias específicas que reflejen a cuánto dinero equivale exactamente ese 20% de recaudación en números reales para el año 2026, como lo advertimos más arriba, durante el desarrollo de esta investigación. (Agencia OPI Santa Cruz)